


貨櫃車司機及跨境司機網上簽約網貸必睇:流程圖解與準備清單
很多司機以為申請網貸要請半天假、跑幾間分行、影印一大疊文件。實際上,現時的流程已全程在線,由填表到簽約都可以在手機上完成,所需時間大約半小時至一小時,視乎文件是否齊備。真正的難點不在技術,而在準備:哪些文件要事前找出來、哪些欄目容易填錯、審批期間怎樣配合。以下把整個過程拆成四段,逐段說明。
申請前的準備工夫
了解各機構的基本要求
不同機構的要求差異不大,來來去去是身份證、住址證明、收入紀錄與銀行入帳。差異在細節:有些要求最近三個月的住址證明,有些接受六個月;有些要求商業登記證,有些只接受僱傭合約。先花十分鐘看兩三間的網頁,把共同要求列出來,再按最嚴的一間準備,便可一次過滿足全部。若某間要求視像核實,宜預先安排一個收訊穩定的地方。視像核實通常只需幾分鐘,但過程會被記錄,宜衣着整齊、背景簡潔,避免在車廂內進行。看要求之前,可先到香港金融管理局(HKMA)的名冊核對機構全稱,確認對方持牌。名冊上的地址與網頁顯示的若不一致,宜先致電查詢,再花時間準備文件。這一步只需幾分鐘,卻能省下大量白做的工夫,也避免把資料交到不明來歷的人手上。若機構要求提供公司蓋章的證明,宜先問清楚格式,免白走一趟。
營運收入證明的整理
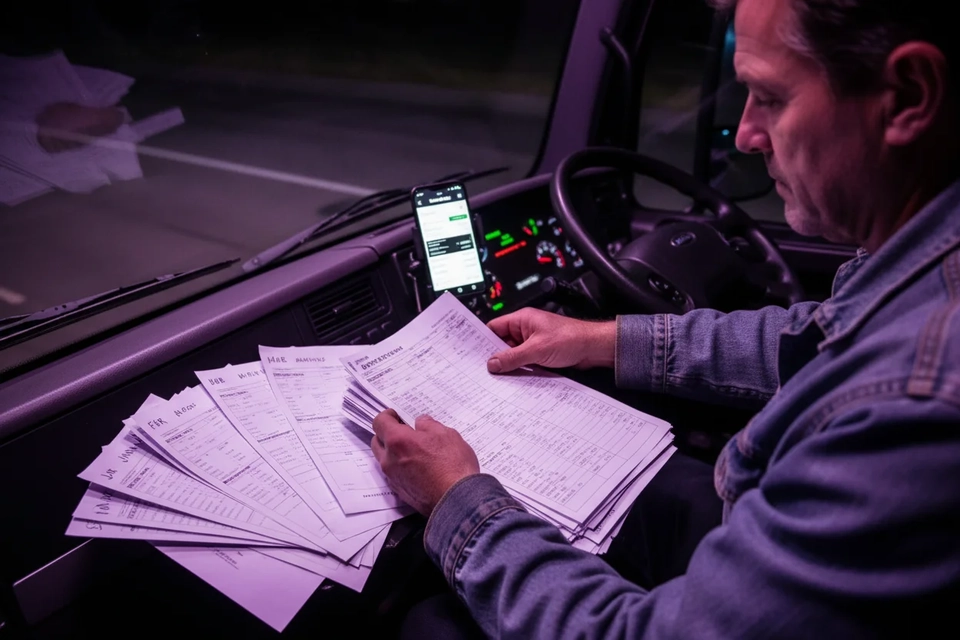
貨櫃車司機的收入證明,核心是「可對照」三個字。運費單、派車紀錄與銀行入帳,三者按月份排列,形成一條完整的線。整理時不必追求美觀,用一個資料夾按年月分開便可。若某些月份的收入以現金為主,可在旁註明,並附上存款紀錄。把這份資料做成一個 PDF,日後申請其他機構時也可直接沿用,不必每次重新整理。若某個月的運費單遺失,可用派車紀錄與入帳紀錄補上,並在旁註明原因。網貸審批講求整體一致,一兩張單據缺失,不會否定整份紀錄。把補上的部分用另一種顏色標示,審批人員翻查時便知道哪幾項是替代文件,不必自行揣測。
預估可負擔的每月供款
在填表之前,先算清楚每月可以拿出幾多錢還款。把油費、隧道費、保險、牌費攤分、維修與家用逐項扣除,剩下的才是可動用金額。這個數目最好比實際可承受的低一成,留一點緩衝。若供款佔月入四成以上,遇上淡季便會吃力。把這個上限寫在紙上,填表時便有一條清楚的界線,不會被「批得高」帶着走。筆者建議把上限寫在申請表旁邊,填金額時看一眼,便不易被推高。若計算出來的數字比預期低,寧可調低借款額,也不要勉強拉長年期。年期一拉長,總利息便會增加,短期看似輕鬆,長遠卻付得更多,這一點要一併考慮。
個人資料的核對
姓名、身份證號碼、住址、電話與僱主名稱,這五項要在填表前核對一次。住址要與住址證明一致,電話要填日常使用的那一個。跨境司機若經常切換網絡,宜另留一個本地號碼,免審批時打不通。若近期搬遷或轉工,宜先把銀行紀錄更新,再遞交申請。這些資料一旦填錯,審批人員會要求更正,來回便浪費兩三天。若近期改過電話號碼,宜先在銀行與強積金受託人更新,再遞交網貸申請,免得紀錄前後不符。姓名若曾經更改,也要確保所有文件一致,包括身份證、銀行戶口與商業登記。這些看似微小的差異,往往是補件的起因。
把文件按順序排好
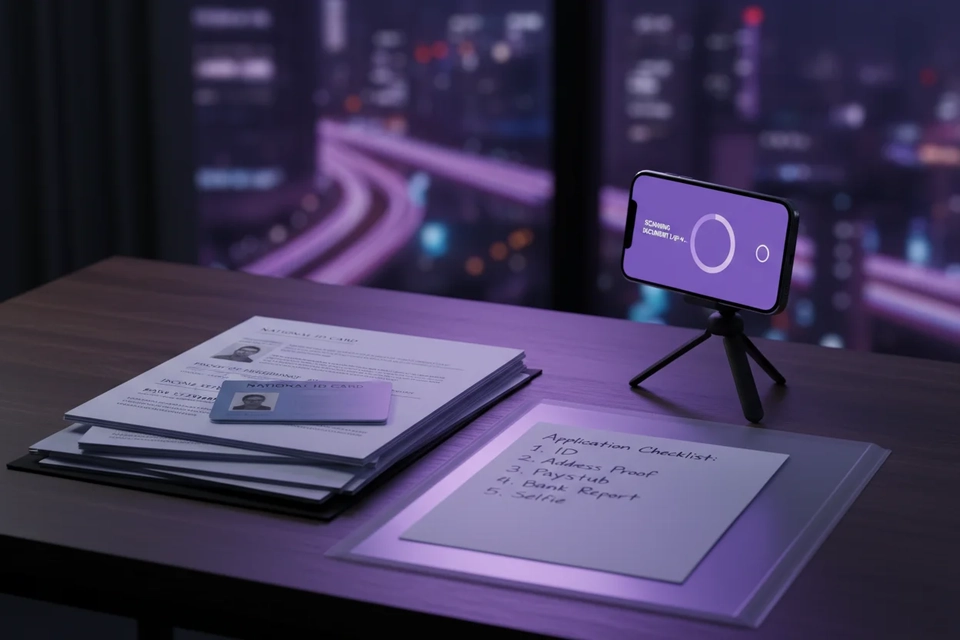
文件齊備不等於整齊。把身份證、住址證明、收入紀錄與銀行月結單按這個順序排好,再逐份掃描或拍照。檔案名稱宜寫上年份與類別,例如「2026-03 運費單」,日後補交時便不必翻箱倒篋。若某份文件有多頁,宜合併為一個檔案,逐頁上載容易遺漏。這個動作只需十分鐘,卻能省下不少來回。把這份清單貼在資料夾內頁,每次申請前照着核對一遍,缺漏便不容易發生。清單上可註明哪幾份是網貸機構必然要求的,優先處理。若某些文件需向第三方索取,例如公司蓋章的僱員證明,宜提早一週提出,免臨時趕不上。若對方需時處理,可先提交其他文件,並在備註說明證明稍後補上,審批便不會因此停頓。
填表與提交文件
網上填表的要點
表格一般分為個人資料、職業與收入、貸款需求三部分。職業一欄若可選項,宜選「運輸」或「物流」。月入一欄要與銀行紀錄大致相符,若因旺季而偏高,可在備註說明屬季節性。貸款用途宜寫得具體,「柴油與維修」「牌費與保險」都比單寫「周轉」清楚。若表格可儲存草稿,建議分兩次填,先填基本資料,再上載文件。若表格設有「補充說明」欄,宜寫一兩句解釋收入的行業特性,例如按程計酬、旺季集中在年底。網貸審批人員看時便不會誤解,也不必另行致電查問。說明不必長,兩三句交代清楚便可,寫得太長反而重點模糊。填表時若遇欄目不明白,可先截圖,待問清楚再填。
常見的填表錯誤
最常見的錯誤是把月入填成最高月份的數字,其次是職業與僱主名稱對不上。另一項是住址只寫大廈名稱而沒有門牌,審批人員核對時便會卡住。聯絡電話填錯一個數字,也會令整個流程停頓。送出之前,逐頁截圖,並把每個欄目讀一次。這個動作看似多餘,卻能避免大部分補件。另一個常被忽略的欄目是居住年期,填得太短會令人以為地址不穩定,宜按實際情況填寫。若與家人同住多年,可照實填寫,不必因為沒有租約而心虛。把網貸申請表上的每一項與證明文件對照一次,錯誤便會大幅減少。
選擇合適的貸款金額
金額應由用途倒推,而不是由「可以借幾多」倒推。把換車胎、大修、牌費與保險、過渡期家用逐項列出,加起來便是實際缺口。把可延後的支出剔除,借款額便會下降。多借而閒置,利息照樣每日在走。把金額定得貼近需要,網貸的還款壓力也會相應減輕。
文件的上載方式
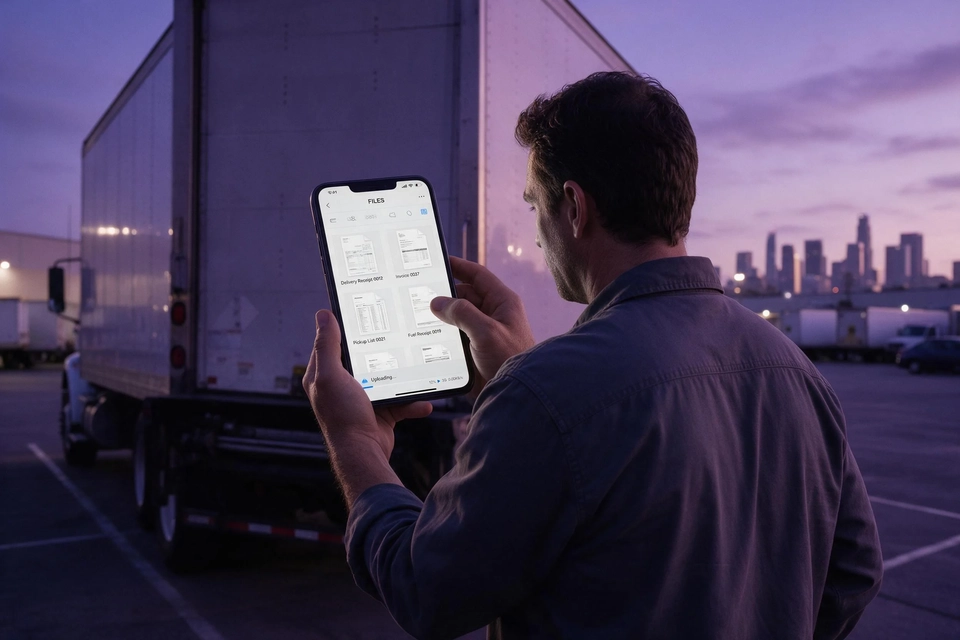
上載前先看清楚格式與大小上限,JPG 與 PDF 各有要求。多頁文件宜合併成一個檔案,逐頁上載容易漏掉最後一頁。拍身份證時,光線要均勻,四角完整入鏡,避免反光。若上載失敗,不要連續重試,先檢查網絡與檔案大小。把已上載的清單截圖,日後補交時便知道哪一份已交、哪一份未交。若機構接受截圖,宜確保截圖包含帳戶名稱與日期,局部截取會令網貸審批人員無法核對。上載完成後,把縮圖逐一放大檢查,模糊的一張寧可重拍。檔案名稱也要清楚,例如寫上月份與類別,方便對方排序。
審批與簽約
審批期間的配合
審批人員多數在辦公時間來電,而司機那段時間可能正在口岸排隊。較穩妥的安排,是在遞交時先寫明可聯絡的時段,例如傍晚收車之後。若必須離港數天,可留一組家人或同行的電話,並事先告知對方。補交文件的通知多數以短訊發出,記得查看,並檢查垃圾訊息匣。把每次聯絡的日期與內容記在同一頁,進度便不會混亂。若來電顯示為陌生號碼,也宜接聽,很多機構使用浮動線路。網貸審批一旦聯絡不上,個案便會排到隊尾,重新排隊又要再等。若當時真的不方便,可在掛線後盡快回電,並報上申請編號,讓對方即時找到個案。
核對合約的關鍵條款
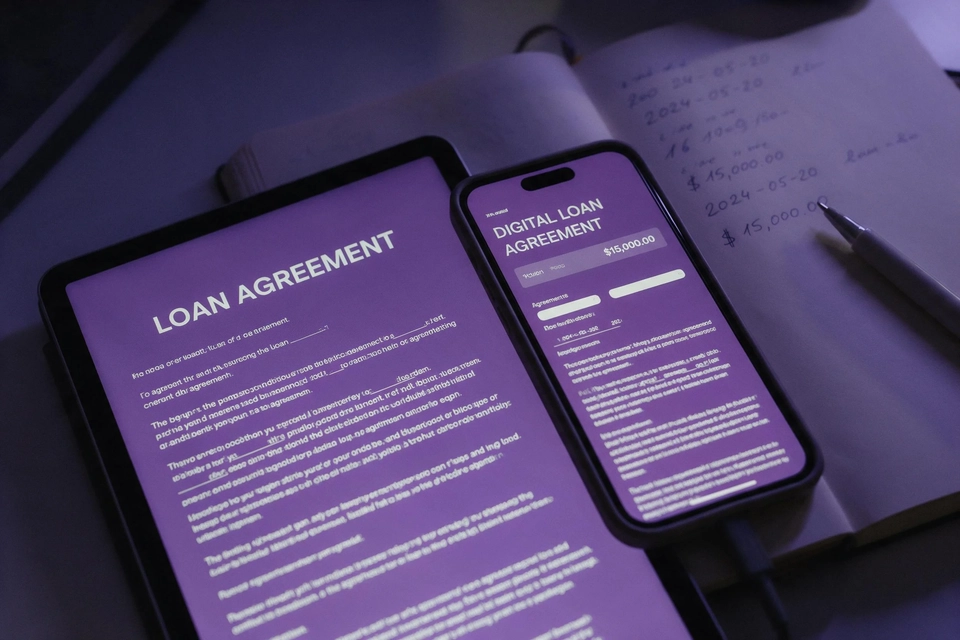
投資者及理財教育委員會(IFEC)的教材提醒,簽約前應先計算總還款額與各項費用,再與報價對照。合約上的金額、期數、每月供款與實際年利率,要與報價逐項對照。手續費、行政費與提前還款罰則,也要看清楚。有些機構會在合約中加入自動續期或保險綁定的條文,數目不大,累積起來卻不少。若條款有看不明白的地方,宜要求對方書面解釋,並把回覆保存。口頭承諾沒有約束力,寫在紙上的才算數;網貸合約一旦簽署便生效,事後改動通常要收費。筆者習慣把合約與報價並排放在桌上,逐項打勾,核對完才簽。這個動作只需十分鐘,卻能發現大部分差異。若發現月供與報價不同,應即時提出,並要求重新列印一份,不要在原稿上塗改。
網上簽約的注意事項
電子簽署具法律效力,簽之前宜把每一頁看過,不要把畫面拉到最底便按確認。若簽署頁面突然彈出廣告或要求額外授權,應立即停止並查詢。簽好之後,把合約下載另存一份,並確認收到機構的確認電郵。若未收到,宜主動查詢,不要假設已完成。網貸合約日後會經常翻查,存檔要做足。過數需時一至三日,公眾假期會再推遲。款項到手後,先確認金額與合約一致,再安排用途。帳號填錯會遭退回,重新處理往往要一星期。若款項有指定用途,例如支付維修費,宜在到帳後即日轉出,避免與日常開支混在一起。把過數日期記下,日後對帳便有依據。若款項用於支付維修費,宜在到帳後即日轉出,避免與日常開支混在一起。把過數日期與金額記在網貸合約旁邊,日後對帳便一目了然。若過數日遇上公眾假期,通常會順延,宜預先確認,免在期限前才發現未到帳。
還款計劃的執行
供款日與結算日之間,最好留幾天空檔。把扣款排在結算後五天,資金便有時間歸位。設定自動轉帳可免卻遺漏,但前提是戶口平常要維持一定結餘。失敗通知多以短訊發出,收到後應立即補救。每月花兩分鐘核對月結單,確認扣款成功,這個習慣比事後補救有效得多。筆者會把出糧日與扣款日並排寫下,相隔多少天一清二楚。轉公司之後,扣款安排要一併更新,並取書面確認。每次扣款後花兩分鐘查看紀錄,便可及早發現問題。
建立信貸紀錄
環聯(TransUnion)的報告會顯示每期還款,按時供款是最實在的加分項。幾年沒有借貸,報告只會顯得空白,並不代表有問題。信用卡與分期紀錄會併在一起看,任何一筆遲還都藏不住。把每期還款日記在行事曆上,並設提前提醒,紀錄便會逐步累積。網貸還款紀錄累積得越完整,日後申請其他信貸時越有利。
保留交易紀錄
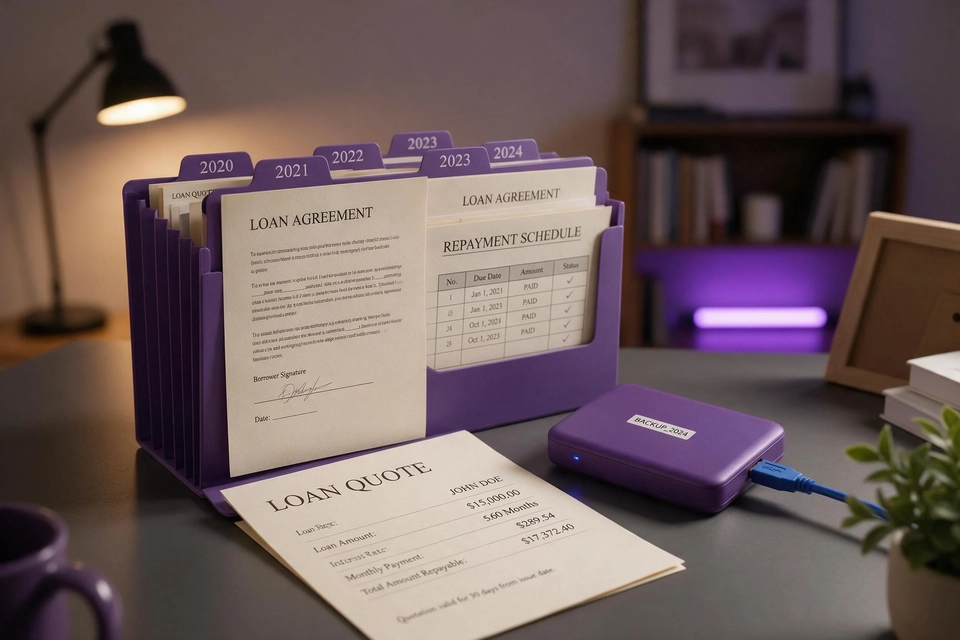
由申請到還清,中間會產生不少文件:報價單、合約、還款表、每期扣款紀錄。把這些文件按時序存入同一個資料夾,日後有疑問時可隨時翻查。若日後申請其他信貸,這些紀錄也可作為還款能力的證明。資料夾最好備份一份,避免手機遺失便全部失去。這個習慣不需額外時間,卻在關鍵時刻派得上用場。若日後要查詢網貸的還款情況,這批文件便是最直接的依據。自覺應付不來,應在到期前主動接觸。把收支表帶上,商討時便不必空口描述。正規機構通常有支援渠道,可商量拉長年期或緩繳一期。一旦逾期,痕跡已留,日後再借便要解釋一輪。理財教材亦提醒,及早求助比獨自硬撐有效,拖着不說只會令問題擴大。把網貸的還款表與每期扣款紀錄放在同一疊,日後核對便不必逐頁找。若款項用途已定,宜在到帳當日就轉出,免與日常開支混在一起,月底對帳也會清楚一些。
常見問題 FAQ
問:整個網上申請大約需要多長時間?
答:文件齊備的話,填表連上載約半小時至一小時,審批另需一至數個工作天。
問:可以在口岸排隊時用手機申請嗎?
答:可以填表,但不宜在該段時間接受核實來電。宜先儲存草稿,回港後再完成。
問:上載文件失敗怎麼辦?
答:先檢查格式與檔案大小,把多頁文件合併成一個檔案,再重新上載,不必連續重試。
問:簽約後可以反悔嗎?
答:視乎合約有否冷靜期。若無,取消可能涉及費用,簽署前要看清楚。
問:過數後發現金額不對,應該怎樣做?
答:即時聯絡機構核對,並保留合約與過數紀錄,不要自行假設是手續費。
問:供款日可以更改嗎?
答:多數機構容許更改一次,宜及早提出,並索取書面確認。

參考例子:貸款額:HK$10,000;12個月之分期貸款,每月還款額為HK$1,005;實際年利率:36% 總還款額:HK$12,060*